Privatkunden
Geschäftskunden
Ratgeber Über uns Kundenlogin Beratung anfragen
Startseite Privatkunden Berufsunfähigkeits­versicherung
Einkommenssicherung

Berufsunfähigkeits­versicherung

Sichert Ihr Einkommen, wenn Krankheit oder Unfall Sie dauerhaft aus dem Beruf reißen.

30+
Jahre
Erfahrung
1.100+
Betreute
Kunden
100+
Versicherer
verglichen
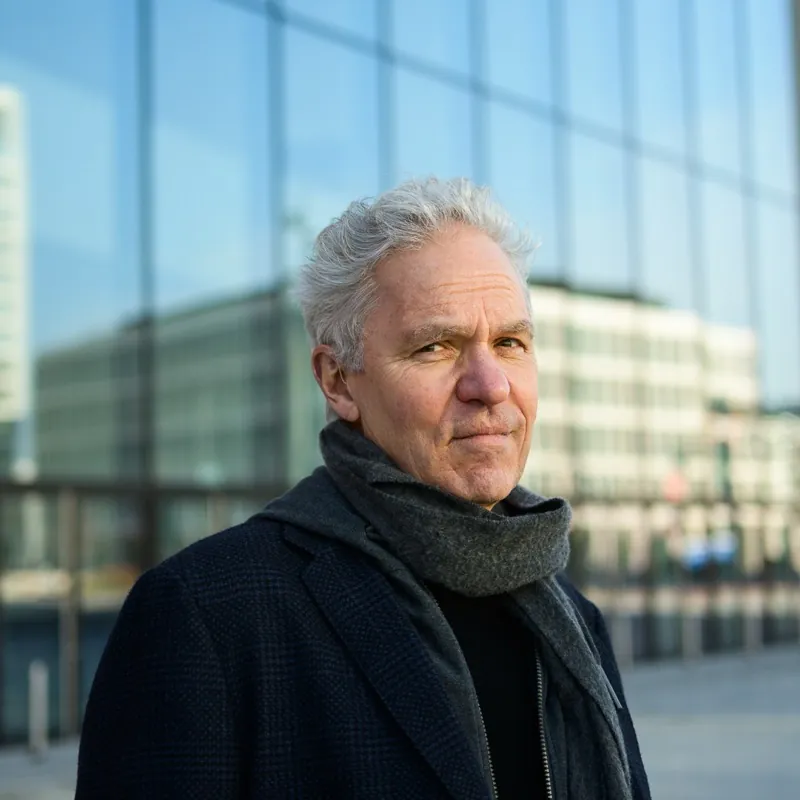
Roland Hesse, Versicherungsexperte
Roland Hesse
Versicherungsexperte (IHK) · Gründer
★★★★★
5,0 von 5 bei 26 Bewertungen
06203 892117
Kurz erklärt

Die Berufsunfähigkeitsversicherung zahlt Ihnen eine monatliche Rente, wenn Sie Ihren Beruf aus gesundheitlichen Gründen dauerhaft zu mindestens 50 Prozent nicht mehr ausüben können. Sie ersetzt das wegfallende Einkommen und ist damit für Berufstätige eine der wichtigsten Absicherungen. Anders als die gesetzliche Erwerbsminderungsrente schützt sie genau Ihren zuletzt ausgeübten Beruf.

Eine Auswahl der Gesellschaften, deren Tarife ich für Sie vergleiche

2.460 €/Monat
Einkommenslücke im Beispiel · ab ~80 €/Monat
Jeder 4.
wird vor dem Rentenalter berufsunfähig
~1.040 €
gesetzliche Erwerbsminderungsrente, neue Renten 2024
32 %
psychische Erkrankungen als häufigste Ursache
100+
Anbieter marktübergreifend verglichen
Quellen (Stand 28. August 2026)
  • GDV, 7 Fakten zur Berufsunfähigkeitsversicherung: für privat Abgesicherte liegt die Wahrscheinlichkeit im Schnitt bei 25 Prozent, Stand August 2025, Quelle öffnen
  • Rentenversicherungsbericht 2025 der Bundesregierung: die 2024 neu bewilligten Erwerbsminderungsrenten lagen im Schnitt bei 1.041 Euro im Monat, Quelle öffnen
  • MORGEN und MORGEN, Marktblick Berufsunfähigkeit 2026: psychische Erkrankungen verursachen 32,34 Prozent aller Fälle, Quelle öffnen

Beitragsangaben sind Marktwerte aus meiner Vermittlung, keine Tarifzusage. Ihr Beitrag hängt von Alter, Beruf und Gesundheit ab.

Warum diese Versicherung?
Montag, 7:15 Uhr. Lisa kann nicht mehr aufstehen. Diagnose: Bandscheibenvorfall. 3 Monate später: dauerhaft berufsunfähig. Ihre gesetzliche Absicherung? Rund 1.040 € statt 3.500 € netto. Jeden Monat fehlen 2.460 €, für den Rest ihres Berufslebens.

Mit vs. Ohne Absicherung

Ohne Ohne Versicherung
  • Gesetzliche Erwerbsminderungsrente: im Schnitt nur rund 1.040 €/Monat
  • Strenge Voraussetzungen: Unter 3h/Tag arbeitsfähig
  • Keine Berufsschutzklausel, Verweisung auf andere Jobs droht
  • Wartezeit von 5 Jahren Pflichtbeiträgen
Mit Mit Versicherung
  • Bis zu 75 % des Nettoeinkommens abgesichert
  • Leistung ab 50 % Berufsunfähigkeit
  • Konkreter Berufsschutz, keine abstrakte Verweisung
  • Sofortiger Schutz ab dem ersten Beitrag

So funktioniert's

1
Bedarf analysieren
Ich ermittle Ihre Einkommenslücke und den optimalen Absicherungsbedarf, anhand Ihres Berufs, Einkommens und Ihrer Lebenssituation.
2
Tarife vergleichen
Anonyme Risikovoranfrage bei den passenden Versicherern. So erhalten Sie die besten Konditionen, ohne Risiko für Ihre Gesundheitsdaten.
3
Optimal absichern
Sie bekommen eine Empfehlung, die zu Ihrer Situation passt, mit offenem Preis-Leistungs-Vergleich. Den Abschluss begleite ich komplett.

Das macht diese Absicherung stark

Monatliche Rente bei mind. 50 % Berufsunfähigkeit
Leistet unabhängig von der Diagnose, ob Rücken, Psyche oder Herz
Keine abstrakte Verweisung in hochwertigen Tarifen
Nachversicherungsgarantie ohne erneute Gesundheitsprüfung
Dynamische Anpassung an steigende Lebenshaltungskosten

Für wen ist das?

Angestellte, Selbstständige, Beamte, Studenten, idealerweise beim Berufseinstieg abschließen.

Tipps vom Experten

Tipp 1
Je jünger und gesünder Sie abschließen, desto günstiger der Beitrag, warten kostet bares Geld.
Tipp 2
Lassen Sie Ihre Gesundheitsfragen von einem Experten prüfen, bevor Sie einen Antrag stellen.
Tipp 3
Achten Sie auf den Verzicht auf abstrakte Verweisung, das ist das wichtigste Qualitätsmerkmal.

Fragen & Antworten

Ja. Für privat Abgesicherte liegt die Wahrscheinlichkeit laut GDV im Schnitt bei 25 Prozent, es trifft also statistisch jeden Vierten. Die gesetzliche Erwerbsminderungsrente bleibt dabei in der Regel unter einem Drittel des letzten Bruttoeinkommens. Ohne private BU droht finanzielle Not.
Je nach Beruf, Alter und Gesundheitszustand zwischen 40 und 200 € monatlich. Je jünger und gesünder Sie abschließen, desto günstiger.
Vorerkrankungen müssen angegeben werden. Je nach Art kann es zu Risikozuschlägen oder Ausschlüssen kommen. Ich prüfe anonym bei mehreren Versicherern, welcher Ihnen die besten Konditionen bietet.
In den meisten Tarifen ab 50 %, d.h. wenn Sie Ihren zuletzt ausgeübten Beruf zu mindestens 50 % nicht mehr ausüben können.
Roland Hesse, Versicherungsexperte (IHK)
Ihr Berater
Roland Hesse
Versicherungsexperte (IHK), unabhängig seit 1993

Roland Hesse berät Privat- und Geschäftskunden marktübergreifend über 100 Versicherer, ohne Verkaufsdruck und mit persönlicher Begleitung im Schadensfall. Im Rhein-Neckar-Raum vor Ort, deutschlandweit per Video.

Mehr über Roland Hesse →

Bereit für ein
ehrliches Gespräch?

Kostenlos, unverbindlich und ohne Druck. Ich nehme mir Zeit für Ihre Situation, persönlich oder per Video.

Ich melde mich innerhalb eines Werktags bei Ihnen, telefonisch oder per E-Mail, ganz wie Sie möchten.

SSL-verschlüsselt · Keine Weitergabe an Dritte · Wie wir Ihre Angaben verarbeiten

Diese Website ist durch reCAPTCHA geschützt. Es gelten die Datenschutzbestimmungen und Nutzungsbedingungen von Google.